عندما تتعطل معاملة داخل التطبيق: ما الخيارات المتاحة للمستخدم؟
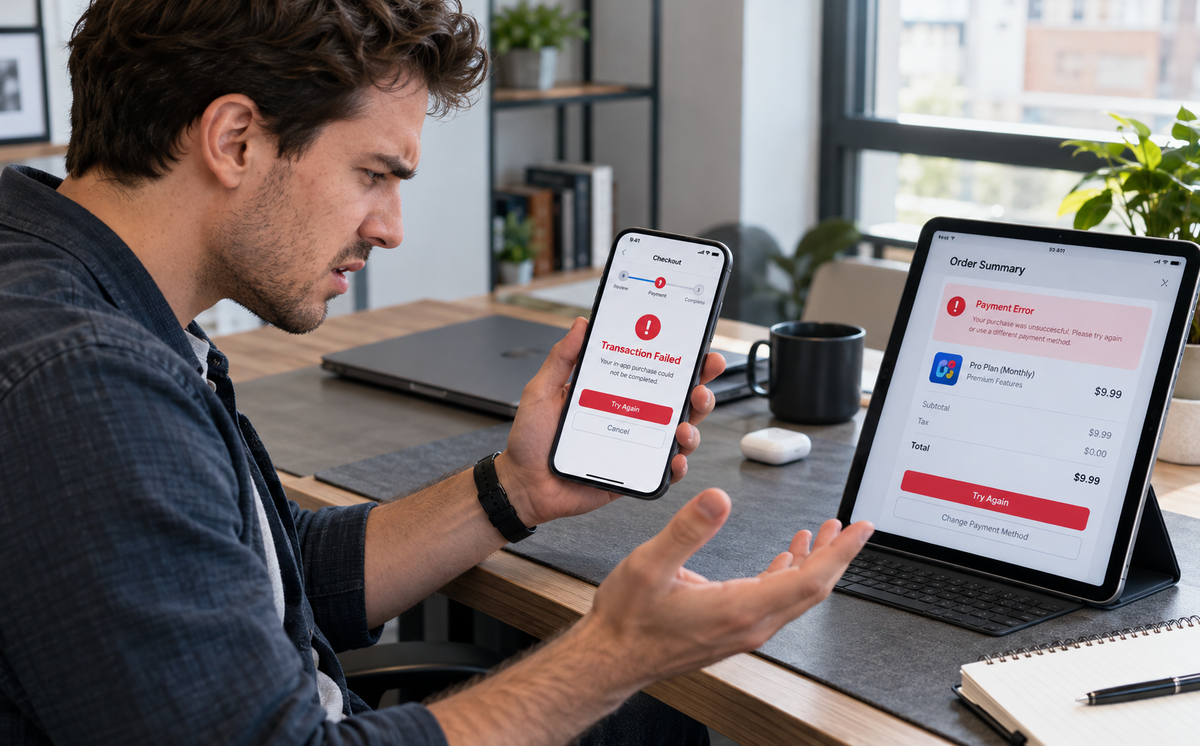
تتم ملايين عمليات الشراء داخل التطبيقات عبر الهواتف كل يوم. غالباً تنتهي العملية خلال ثوان، لكن بعض المعاملات تبقى معلقة أو لا يظهر محتواها فوراً. المشكلة قد تبدأ من البنك أو متجر التطبيقات أو خادم الخدمة نفسها. لذلك يساعد فهم حالة المعاملة على تحديد الخطوة المناسبة بدلاً من تكرار الدفع.
تعني كلمة “معلّقة” عادة أن العملية بدأت لكنها لم تصل إلى حالة نهائية. قد ينتظر النظام موافقة البنك أو خطوة تحقق إضافية. وقد يكتمل الدفع بينما يتأخر التطبيق في تسجيل عملية الشراء. هذه الحالات تبدو متشابهة للمستخدم، لكنها تحتاج حلولاً مختلفة.
ماذا تعني حالة المعاملة المعلقة؟
لا تعني المعاملة المعلقة دائماً أن الأموال خرجت نهائياً من الحساب. بعض البنوك تعرض تفويضاً مؤقتاً قبل تثبيت الخصم. يستخدم هذا التفويض للتحقق من صلاحية البطاقة وتوفر المبلغ المطلوب.
توضح Google أن بعض تفويضات الدفع قد تبقى ظاهرة من يوم إلى 14 يوم عمل. تعتمد المدة النهائية على البنك وطريقة الدفع. إذا أُلغي التفويض، يختفي الحجز دون تسجيل خصم نهائي.
أما داخل Google Play، فتوجد أيضاً معاملات تحمل حالة PENDING رسمياً. لا يحصل التطبيق على تأكيد نهائي حتى تتحول الحالة إلى PURCHASED. لهذا قد لا تظهر الميزة المدفوعة قبل اكتمال المعاملة.
لماذا تتوقف عملية الشراء؟
تمر عملية الدفع عبر أكثر من نظام في وقت قصير. التطبيق ينشئ الطلب، ثم يتولى متجر التطبيقات أو بوابة الدفع معالجة المعلومات. بعد ذلك يراجع البنك العملية ويعيد النتيجة إلى النظام.
توجد أسباب شائعة للتأخير:
- انتظار البنك للموافقة على التفويض.
- الحاجة إلى خطوة تحقق إضافية من صاحب الحساب.
- انقطاع الاتصال أثناء إرسال نتيجة الدفع.
- تأخر التطبيق في مزامنة حالة الشراء.
- استخدام حساب متجر مختلف عن الحساب المعتاد.
- وجود مشكلة مؤقتة في خدمة الدفع.
قد ينجح الدفع لدى البنك بينما لا يظهر المحتوى داخل التطبيق. هذه الحالة مختلفة عن المعاملة المرفوضة. وجود سجل شراء واضح يساعد على معرفة الطرف الذي أكمل العملية فعلياً.
كما يمكن أن تؤثر طرق الدفع المؤجلة على السرعة. بعض الأنظمة تسمح ببدء العملية ثم إكمالها لاحقاً. في هذه الحالة تبقى المعاملة معلقة حتى يصل تأكيد نهائي من مزود الدفع.
التحقق من حالة العملية هو الخطوة الأولى
المشكلة تصبح أسهل عندما توجد ثلاثة سجلات متطابقة: سجل التطبيق، وسجل المتجر، وكشف وسيلة الدفع. اختلاف أحدها يكشف غالباً مكان التأخير. لذلك تحمل حالة العملية أهمية أكبر من رسالة الخطأ الظاهرة.
يمكن التحقق من عدة عناصر:
- وجود رقم طلب أو إيصال رسمي.
- ظهور المعاملة في سجل مشتريات المتجر.
- حالة الخصم في البطاقة أو المحفظة.
- الحساب المستخدم لإجراء عملية الشراء.
- وصول المنتج الرقمي أو الاشتراك داخل التطبيق.
- وجود رسالة بريد تؤكد نجاح العملية أو إلغاءها.
إذا ظهر الطلب داخل المتجر دون وصول العنصر، فالمشكلة قد تتعلق بمزامنة التطبيق. أما إذا لم يوجد الطلب أساساً، فقد تكون العملية لم تكتمل. التفويض البنكي وحده لا يثبت دائماً وجود شراء نهائي.
تكرار الدفع قبل معرفة الحالة قد ينشئ طلباً ثانياً. لهذا تظل مراجعة السجلات أكثر دقة من الاعتماد على شاشة واحدة. كثير من مشكلات الدفع تتضح بمجرد مقارنة هذه المعلومات.
استعادة المشتريات قد تحل المشكلة
تحتوي تطبيقات كثيرة على خيار لاستعادة المشتريات السابقة. يفيد هذا الخيار عندما تم الدفع بنجاح، لكن التطبيق لم يسجل الملكية محلياً. يعمل بصورة أفضل مع المنتجات الدائمة والاشتراكات.
توضح Apple أن المشتريات غير القابلة للاستهلاك يمكن استعادتها في حالات كثيرة. يشمل ذلك ترقيات دائمة وبعض الميزات والاشتراكات. أما العناصر الاستهلاكية، مثل الأرصدة التي تنتهي بالاستخدام، فلا يمكن استعادتها بالطريقة نفسها.
يحتاج الاسترجاع عادة إلى الحساب نفسه الذي أجرى الشراء الأصلي. استخدام حساب مختلف قد يجعل المنتج غير ظاهر. كما يمكن أن يفيد إعادة تشغيل التطبيق بعد اكتمال المزامنة.
إذا ظهر الخصم ولم تنجح الاستعادة، يصبح سجل الإيصال مهماً. يستطيع فريق دعم التطبيق مقارنة رقم الطلب بحالة الحساب. هذا يساعد على الفصل بين مشكلة المتجر ومشكلة قاعدة بيانات التطبيق.
متى يصبح الاسترداد خياراً؟
الاسترداد يختلف عن إلغاء معاملة معلقة. في الاسترداد تكون العملية قد اكتملت، ثم يُطلب إعادة المبلغ. قواعد الاسترداد تختلف بين المنصات ونوع المنتج ووقت الشراء.
تذكر Google Play أن طلبات بعض التطبيقات والألعاب والمشتريات الداخلية قد تكون مؤهلة للمراجعة خلال 48 ساعة. بعد هذه الفترة، قد يحتاج المستخدم إلى التواصل مع مطور التطبيق وفق الحالة والسياسة المعمول بها.
بعد قبول الاسترداد، لا يظهر المال دائماً فوراً. بطاقات الائتمان والخصم قد تستغرق عادة ثلاثة إلى خمسة أيام عمل عبر Google Play. وفي بعض الحالات قد يصل الزمن إلى عشرة أيام بسبب جهة إصدار البطاقة.
على أنظمة Apple، يمكن طلب استرداد لبعض عمليات الشراء المؤهلة. وتشير Apple إلى أن تحديث قرار الطلب قد يستغرق عادة بين 24 و48 ساعة. زمن وصول المال بعد الموافقة يعتمد على وسيلة الدفع المستخدمة.
الفرق بين المتجر ومطور التطبيق
ليست كل معاملة داخل تطبيق الهاتف من مسؤولية متجر التطبيقات. بعض الخدمات تستخدم أنظمة دفع خارجية حيث تسمح القواعد بذلك. هذا يغير الجهة المسؤولة عن سجل الشراء والاسترداد.
إذا عالج App Store أو Google Play العملية، يظهر الطلب عادة داخل حساب المتجر. ويمكن استخدام أدوات المتجر المخصصة للمشتريات والاسترداد. أما الدفع الخارجي فيعتمد على نظام الشركة أو مزود الدفع المستخدم.
توضح Apple أن المشتريات التي لا تستخدم نظام Apple للشراء داخل التطبيقات لا تدخل ضمن أدوات الاسترداد الخاصة بها. في هذه الحالة يتعامل المستخدم مع المطور أو الجهة التي عالجت الدفع.
هذه النقطة مهمة لأن التطبيق الواحد قد يستخدم أكثر من مسار دفع. معرفة اسم الجهة الظاهر على الإيصال تختصر الكثير من البحث. كما تساعد على توجيه الطلب إلى القسم الصحيح منذ البداية.
ماذا يحدث عند فشل الدفع السابق؟
قد تمنع بعض الأنظمة عمليات جديدة إذا بقيت دفعة سابقة غير مكتملة. يظهر ذلك عندما يفشل الخصم بعد إنشاء طلب رسمي. عندها يحتاج الحساب إلى معالجة الرصيد المستحق قبل متابعة بعض الخدمات.
تشير Apple إلى أن رصيداً غير مدفوع قد يؤثر في عمليات الشراء الجديدة وبعض الاشتراكات. يمكن أن يرتبط السبب بطريقة دفع منتهية أو رفض مصرفي سابق. بعد تسوية المبلغ، تعود خدمات الشراء المعتادة.
هذا النوع يختلف عن تفويض بنكي مؤقت. هنا توجد فاتورة مسجلة بالفعل، بينما يمثل التفويض مجرد حجز مبدئي. معرفة الفرق تمنع الخلط بين رصيد مستحق ودفعة لم تُثبت أصلاً.
سجل المعاملة يحسم معظم الحالات
أفضل دليل في أي مشكلة دفع هو سجل العملية. رقم الطلب، ووقت الشراء، والمبلغ، والحساب المستخدم تحدد مسار التحقيق. كلما تطابقت هذه البيانات، أصبح تفسير المشكلة أسرع.
المعاملة المعلقة ليست دائماً عملية فاشلة. قد تكون في مرحلة تحقق، أو تنتظر البنك، أو تحتاج إلى مزامنة داخل التطبيق. وفي بعض الحالات تنتهي تلقائياً دون خصم نهائي.
أما إذا اكتملت العملية ولم يصل المنتج، فقد تساعد استعادة المشتريات أو مراجعة المطور. وإذا ثبت الخصم وأصبح الاسترداد مناسباً، تحدد منصة الدفع طريقة تقديم الطلب ومدته. الفرق بين هذه الحالات هو ما يجعل التعامل مع المشكلة منظماً بدلاً من تكرار المحاولة.
في النهاية، تمر المدفوعات الرقمية عبر سلسلة من الأنظمة قبل اكتمالها. معرفة مكان توقف العملية أهم من إعادة الضغط على زر الشراء. سجل الدفع وحالة المتجر والإيصال البنكي تقدم معاً الصورة الأكثر دقة لما حدث.